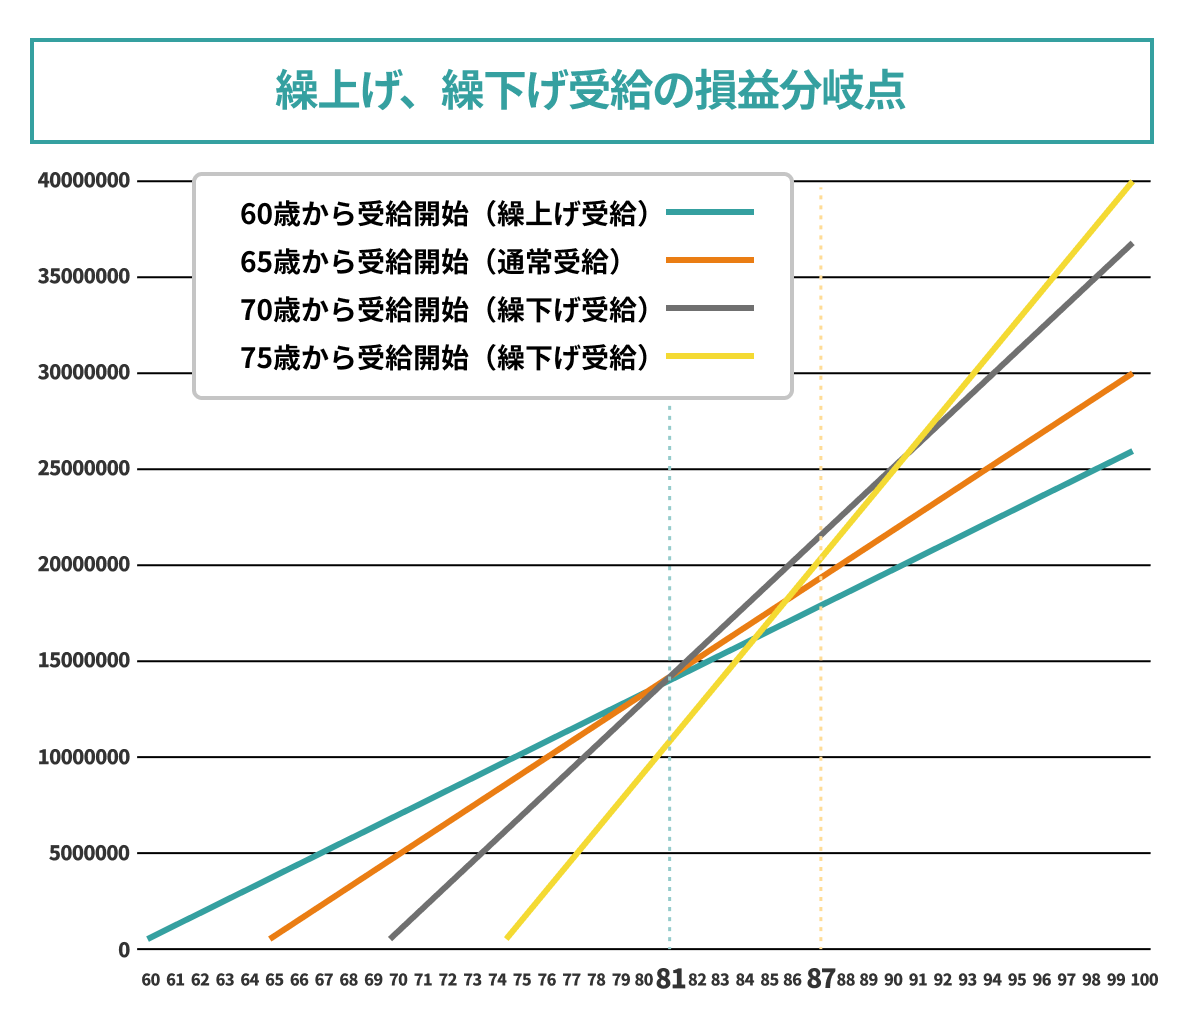
定年後の働き方や生活設計が激変する2026年、多くのシニア世代の頭を悩ませているのが「年金を何歳から受け取るべきか」という重い選択です。「少しでも体が動く元気なうちに受け取って自由に使いたい」と前倒し受給を望む声がある一方、「生涯減額されるため絶対に損をする」という警告もネット上にあふれています。
公的年金制度は法改正を経て、早期に受け取る際のペナルティとされる減額率が緩和されました。しかし、制度の仕組みを正しく把握せずに申請書を提出し、後から「こんなはずではなかった」と頭を抱える受給者が後を絶ちません。本稿では、取材現場で集めた当事者の証言と公的データをもとに、60歳受給のリアルな損益分岐点と、決して看過できないリスクの真相を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:現行制度の減額率は月0.4%(最大24%減)。昭和41年4月2日以降生まれの受給者は、一度決定した減額率が生涯固定されます。
- 要点2:65歳受給開始との損益分岐点は「80歳10ヶ月」。81歳以上長生きした場合は累計受給額で逆転されます。
- 要点3:障害年金の請求権喪失や在職老齢年金による支給停止など、金銭計算だけでは測れない構造的デメリットが存在します。
最大24%減額の真相|昭和41年4月2日以降生まれの新基準と60歳年金受給の減額率
年金の受給開始年齢は原則65歳ですが、希望すれば60歳から前倒しで受け取ることができます。この仕組みを「繰上げ受給」と呼びます。かつて繰上げ受給の減額率は「1ヶ月あたり0.5%(最大30%減額)」でしたが、年金制度改正法により、昭和41年4月2日以降生まれ減額率0.4%(最大24%減額)へと緩和されました。
具体的には、60歳0ヶ月で繰上げ受給の手続きを行った場合、本来の支給開始である65歳までの60ヶ月分として、以下の計算式が適用されます。
0.4% × 60ヶ月 = 24.0%減額(本来の年金額の76.0%を受給)
例えば、65歳時点で受け取れる老齢基礎年金(満額)が年間約81万6,000円(月額約6万8,000円)の場合、60歳受給を選択すると月額約5万1,680円に目減りします。この60歳年金受給の減額率は「65歳に達したら本来の額に戻る」わけではなく、生涯にわたって76%の支給率が維持される不可逆な契約です。長生きをすればするほど、受け取れなかった24%分の累計額が重くのしかかる構造になっています。
厚生労働省の統計調査によると、60歳時点の年金平均受給額(厚生年金受給権者全体)は、現役時代の平均標準報酬額によって大きく分かれるものの、基礎年金と厚生年金を合わせて月額約10万〜13万円前後に留まります。退職直前の給与水準と比較した際の落差にショックを受けるケースは少なくありません。
知らないと大損する「年金繰上げ受給の損益分岐点」とシミュレーション
「早くもらい始めて元を取れるのは何歳までか」という疑問に対する明確な答えが、年金繰上げ受給の損益分岐点です。60歳から年金を受け取った場合、65歳までの5年間(60ヶ月)で、本来の満額換算で「45.6ヶ月分(76%×60)」を先に受け取ることになります。
一方、65歳から本来の満額(100%)を受け取る人は、60歳受給者より毎月24%分多く受け取ります。先に受け取った45.6ヶ月分のリードが、毎月24%ずつの差によって埋まる期間を逆算すると、以下の通りになります。
45.6ヶ月 ÷ 0.24 = 190ヶ月(15年10ヶ月)
65歳 + 15年10ヶ月 = 80歳10ヶ月
つまり、「80歳10ヶ月」を迎えた時点で、60歳受給開始と65歳受給開始の受給総額が並びます。80歳9ヶ月までに逝去した場合は60歳受給が得となり、80歳11ヶ月以上長生きした場合は65歳受給の方が受給総額で上回る計算です。
| 受給開始年齢 | 減額率・受給率 | 65歳開始との損益分岐点 | 編集部の見解・評価 |
|---|---|---|---|
| 60歳0ヶ月 | 24.0%減(76.0%受給) | 80歳10ヶ月 | 平均寿命を考慮すると金銭的には下振れリスク大 |
| 62歳0ヶ月 | 14.4%減(85.6%受給) | 82歳10ヶ月 | 早期リタイア組の生活防衛策として妥協点になり得る |
| 63歳0ヶ月 | 9.6%減(90.4%受給) | 83歳10ヶ月 | 定年再雇用の減給を補う現実的な選択肢 |
| 65歳0ヶ月(基準) | 増減なし(100%受給) | 基準点(なし) | 平均余命に対して最も合理的かつ安全設計 |
厚生労働省が公表した簡易生命表によると、日本人男性の平均寿命は約81歳、女性は約87歳です。さらに「60歳まで生きた人」の平均余命を考慮すると、男性の半数以上、女性の7割以上が81歳を超えて生存します。単純な数学的確率のみに照らし合わせれば、「60歳受給は長生きするほど損をする確率が高い賭け」であるという冷厳な事実が浮かび上がります。
【実態検証】60歳年金受給で後悔する理由と現場から届いた生の声
実際に早期受給を選択したシニア層は、その決断をどう受け止めているのでしょうか。取材班が収集した現場の肉声や相談窓口に寄せられる実例を検証すると、60歳年金受給で後悔する理由は、単なる損得勘定を超えた心理的・生活設計的な問題に集約されています。
大手メーカーを60歳で定年退職し、嘱託社員として働きながら繰上げ受給を選んだAさん(66歳男性)は、自らの選択を振り返り苦渋の表情を浮かべます。
「当時は『もらえるものは早くもらって旅行や趣味に使おう』と安易に考えていました。しかし、物価高が直撃した現在、同年代の仲間が満額受給を控えている中で、自分だけ一生24%引かれた額しか入らないという現実は想像以上に精神を削られます。医療費や介護費用が増えるこの先を考えると、取り返しのつかないことをしたと焦りを隠せません」
行動経済学では、人間は「将来得られるかもしれない利益」よりも「今すぐ手に入る確実な報酬」を過大評価する傾向(現在志向バイアス)や、一度減額された状態を他者と比較して苦痛を感じる「損失回避バイアス」が存在すると指摘されています。60代前半の体力がある時期は「早期受給で人生をエンジョイできた」と満足していても、75歳を過ぎて通院費や介護リスクが現実味を帯びてきた段階で、強烈な後悔に苛まれるケースが多発しているのです。
一般に知られていない盲点とネットの誤解|繰上げ受給のデメリット
インターネット上の掲示板やSNSでは「60歳からもらって投資信託で運用すれば損益分岐点は関係ない」「早くもらうのが絶対にお得」といった極端な言説が散見されます。しかし、公的年金制度の規定上、繰上げ受給のデメリットには金銭の多寡だけでは片付けられない重大な法的拘束力が組み込まれています。
特に見落とされがちな「5つの致命的な盲点」を整理します。
① 障害年金受給権との兼ね合い(最大の落とし穴)
年金を繰上げ請求すると、法律上「65歳に達した老齢年金の受給権者」とみなされます。その結果、65歳前に病気や大怪我を患って重い障害状態になっても、原則として事後重症による障害基礎年金を請求できなくなります。障害年金は非課税であり、1級や2級に該当した場合は老齢年金よりも手厚い給付を受けられるケースが多いにもかかわらず、そのセーフティネットを自ら手放すリスクを背負うことになります。
② 国民年金任意加入の制限
過去に保険料の未納期間や免除期間がある場合、通常であれば60歳から65歳までの間に国民年金へ任意加入して満額に近づけることが可能です。しかし、繰上げ請求を行うと国民年金任意加入の制限がかかり、保険料の追納や任意加入による将来の増額措置が一切遮断されます。
③ 在職老齢年金と働きながら受給の支給停止リスク
60歳以降も会社員として厚生年金に加入しながら働く場合、在職老齢年金と働きながら受給する仕組みが適用されます。「給与(総報酬月額相当額)+老齢厚生年金の月額」が支給停止調整額(2026年時点の設定基準)を超過すると、年金の一部または全額が支給停止されます。繰上げによって24%減額された上に、給与との合算でさらに年金がカットされるという二重の減額リスクに直面する可能性があります。
④ 特別支給の老齢厚生年金との調整
女性受給者(昭和41年4月1日以前生まれ)などに残されている特別支給の老齢厚生年金を受給できる権利がある場合、繰上げ請求を行うと繰上げ調整が入り、受給開始時期や金額の設計が著しく複雑化します。専門知識なしに申請すると、本来もらえるはずだった給付の最適タイミングを逃す危険があります。
⑤ 受給開始後の税金と社会保険料負担の逆転現象
年金収入が発生すると、所得税や住民税の課税対象となるだけでなく、国民健康保険料(または後期高齢者医療制度)や介護保険料の算定基準が引き上がります。受給開始後の税金と社会保険料負担が増加した結果、「年金を早期にもらっても、手取り額は予想以上に少なく、住民税非課税世帯の優遇措置から外れてかえって出費が増えた」という事態に陥る場合があります。
年金繰上げ受給の手続き方法と2026年年金制度改正の最新動向
年金の繰上げ受給は、自動的に開始されるものではありません。自ら決断し、管轄の機関に正式な申し立てを行う必要があります。
年金繰上げ受給の手続き方法は、原則として受給権が発生する60歳の誕生日の前日以降に、全国の年金事務所または街角の年金相談センターへ「老齢厚生年金・老齢基礎年金支給請求書」を提出します。提出時には年金手帳(または基礎年金番号通知書)、戸籍謄本、本人確認書類、振込先口座確認書類などが必要です。窓口では必ず「一度請求書を提出すると、取り消しや変更は一切できない」旨の確認書への署名を求められます。この瞬間に、不可逆の減額率が一生涯確定します。
制度を取り巻く環境にも目を向ける必要があります。現在、社会保障審議会を中心に進められている2026年年金制度改正の最新動向では、シニア世代の就労意欲を阻害していると批判の強い在職老齢年金制度の支給停止基準額の引き上げ、あるいは撤廃に向けた法整備の議論が本格化しています。さらに、マクロ経済スライドによる名目改定や、公的年金全体の支給開始年齢の柔軟化(繰下げ可能年齢の拡大など)が議論されており、制度の枠組み自体が「より長く働き、受給を遅らせる人を優遇する方向」へとシフトしています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
60歳からの年金受給は、万人にとっての正解や不正解が存在するわけではありません。個人の資産状況、健康状態、家族関係、就業形態に深く根ざした戦略的判断が求められます。
▼ 60歳からの受給を前向きに検討してもよい人の条件
- 健康状態に明確な不安を抱えており、平均余命までの生存確率に確信が持てない人
- 60代前半の活動的な時期に、起業・自己投資・家族との時間など「今しかできない用途」に明確な資金需要がある人
- すでに十分な金融資産(数千万円以上の預貯金や有価証券)を保有しており、公的年金を満額に頼らずとも老後破綻の恐れがない人
- 60歳以降は完全にリタイアし、勤労収入がゼロになる見込みで直近の生活資金が必要な人
▼ 60歳からの受給を絶対におすすめできない人の条件
- 家系的に長寿傾向があり、65歳以降も継続して健康に生活できる見込みが高い人
- 60歳以降も再雇用や再就職で一定水準(社会保険加入)の給与収入を得る予定がある人
- 貯蓄が乏しく、将来の病気・要介護状態になった際の生活維持を公的年金に依存せざるを得ない人
- 障害年金や遺族年金などの公的セーフティネットを少しでも削りたくない人
年金は単なる金融商品ではなく、生涯にわたる「長生き保険」です。目先の現金欲しさに早期受給へ飛びつくのではなく、自らの老後ポートフォリオ全体を俯瞰した境界線を引くことが極めて重要です。
【60歳からの年金受給】に関するよくある質問(FAQ)
Q1:60歳で繰上げ受給を始めた後、気が変わったら65歳時点で本来の金額に戻せますか?
A1:一切戻せません。年金の繰上げ受給は法律上の確定行為であり、請求を受理された時点で減額率が生涯にわたって固定されます。後から後悔して差額を返還したり、本来の受給額へ戻す救済措置は存在しません。
Q2:基礎年金だけを60歳から繰り上げ、厚生年金は65歳まで待つという分割受給は可能ですか?
A2:昭和41年4月2日以降生まれの方の場合、原則として老齢基礎年金と老齢厚生年金は「同時に繰上げ請求」しなければなりません。片方だけを先に受給し、もう片方を温存して将来増額させるような分離請求は認められていません。
Q3:60歳から年金をもらいながら、パートやアルバイトで働くことはできますか?
A3:可能です。ただし、勤務先で厚生年金に加入する場合は「在職老齢年金制度」の対象となり、給与と年金の合計額が基準額を超えると年金が減額または全額停止される場合があります。社会保険に加入しない短時間労働であれば、給与額に関わらず年金は全額支給されます。
まとめ:目先の損得に惑わされずライフプランに合わせた決断を
「60歳からの年金受給は損か得か」という問いに対し、純粋な受給総額のシミュレーションだけで答えるならば、80歳10ヶ月を超えて生きる現代人にとって「金銭的には損になる確率が高い」と言わざるを得ません。最大24%の減額は、物価上昇や医療費負担が重くのしかかる後期高齢期において、家計の基礎体力を確実に削ぎ落とします。
しかし、お金の価値は年齢によって変化します。60歳時点の10万円と、85歳時点の10万円が持つ意味は等しくありません。自身の健康余命、定年後の就労計画、そして万が一のリスクを総合的に比較検討し、納得のいく受給設計を組み立てることが、後悔のないセカンドライフを築くための唯一の道筋です。 (出典: 60 歳 から 年金 受給(Yahoo!ニュース))