自営業やフリーランスの間で、「もっと早く知っておけばよかった」とマネー界隈や実務家の間で圧倒的な支持を集め続けている公的制度がある。それが国民年金の「付加年金」だ。わずか月額400円の保険料を上乗せするだけで、将来受け取る年金額が生涯にわたって上乗せされる仕組みだが、自動的に適用されるわけではなく、本人が自発的に手続きを行わなければ1円の恩恵も受けられない。
投資の世界では年利数パーセントの運用成果を出すのさえ簡単ではない局面において、「年金をわずか2年受給すれば支払った元本を全額回収できる」という噂は本当なのか。本稿では、具体的な受取額シミュレーションから申し込み窓口、必要書類、さらには私的年金との併用ルールに至るまで、現場取材をもとにその全貌を解き明かす。
📌 【この記事の重要ポイントまとめ】
- 要点1:月額400円の付加保険料に対し「200円×納付月数」が一生涯加算されるため、受給開始からわずか2年で支払った元本を確実に回収できる。
- 要点2:対象は国民年金第1号被保険者や任意加入者で、市区町村窓口や年金事務所のほか、マイナポータルからの電子申請手続きにも対応している。
- 要点3:iDeCoと併用する場合は月額6万8000円の拠出枠を共有し、国民年金基金とは制度上併用できない点に注意が必要となる。
【圧倒的な利回り】「2年で元が取れる理由」と受取額シミュレーション
ネット上や金融情報メディアで頻繁に語られる「付加年金は2年で元が取れる理由」は、決して大げさな誇張ではなく、公的年金制度の条文に定められた明確な計算式に基づいている。その仕組みは驚くほどシンプルだ。
加入者が納める付加保険料は月額400円であるのに対し、将来受け取れる付加年金の年額は「200円 × 納付月数」で計算される。たとえば1年間(12か月)加入した場合の収支を計算してみよう。
・支払う保険料:400円 × 12か月 = 4,800円
・受け取る年金額(年額):200円 × 12か月 = 2,400円
年額2,400円が終身にわたって支給されるため、受給開始から2年間でちょうど4,800円となり、支払った保険料と同額に達する。つまり、65歳から年金を受け取り始めた場合、67歳を迎えた時点で元本回収が完了し、68歳以降に受け取る金額はすべて純粋な上乗せ利益となる計算だ。
長期加入した場合の付加年金の受取額シミュレーションを見てみると、その威力はさらに際立つ。20歳から60歳までの40年間(480か月)フルに納付し続けた場合、支払う総保険料は19万2,000円。これに対して受け取れる付加年金は年額9万6,000円に達する。85歳まで生きたと仮定すれば、20年間で受け取る総額は192万円となり、投じた資金の実に10倍のリターンを誇る。公的年金ゆえに生涯支給が保障されている点も、民間保険商品には真似のできない強みだ。
【加入資格をチェック】国民年金第1号被保険者だけの特権と対象外になるケース
驚異的な費用対効果を誇る付加年金だが、日本に住むすべての人が加入できるわけではない。この制度は、厚生年金に加入できない自営業者やフリーランスの年金格差を是正する目的で作られた経緯があるためだ。
制度を利用できるのは、原則として国民年金第1号被保険者(自営業、農業従事者、フリーランス、学生、無職など)および60歳以上65歳未満の任意加入被保険者に限られる。会社員や公務員といった第2号被保険者や、その配偶者で扶養に入っている第3号被保険者は申し込むことができない。
さらに見落としがちなのが、保険料免除を受けている期間の扱いだ。経済的理由などで国民年金保険料の「全額免除」「一部免除」「納付猶予」「学生納付特例」の適用を受けている期間中は、付加保険料を納めることが認められていない。第1号被保険者であっても、法定の基礎保険料を満額納めていることが付加年金利用の大前提となる。
【手続きガイド】付加年金の申し込み窓口と必要書類|マイナポータル電子申請も可能
付加年金の加入手続きは、決して複雑なものではない。平日に時間が取れるか、オンラインで完結させたいかによって最適なルートを選択できる。
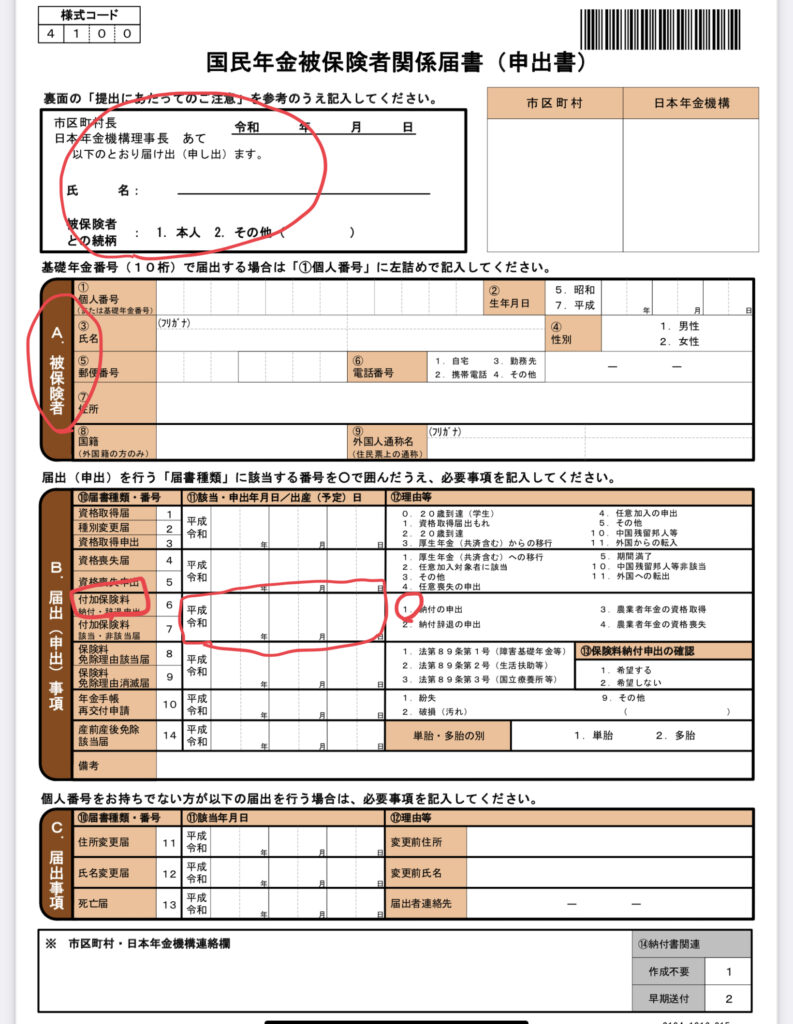
従来からの一般的な付加年金の申し込み窓口は、住民票を置く市区町村役場の国民年金担当窓口、あるいは所轄の年金事務所だ。窓口へ直接赴く場合は、窓口備え付けの「国民年金付加保険料納付申出書」に記入して提出する。
手続きに必要な付加年金の申し込み必要書類は以下の通りだ。
・マイナンバーカード(または基礎年金番号通知書・年金手帳)
・本人確認書類(運転免許証やパスポートなど)
・代理人が申請する場合は委任状および代理人の本人確認書類
平日日中に役所へ行くのが難しい場合は、政府が運用するマイナポータルからの電子申請手続きが極めてスムーズだ。マイナンバーカードとスマートフォン(またはICカードリーダー付きPC)があれば、24時間いつでも自宅から「国民年金被保険者関係届書」の電子申請メニューを通じて付加保険料の納付申出を完了できる。申請の受理状況もオンライン上でリアルタイムに追跡できるため、多忙な個人事業主にとっては最も利便性が高い。
【納付のタイミング】付加年金の納付書はいつ届く?途中加入や遡り納付のリアル
申し込みを済ませた後、気になるのが実際の支払いスケジュールだ。特に郵送で納付書を受け取って現金決済している人は、付加年金の納付書はいつ届くのか不安になることも少なくない。
通常、窓口や電子申請で手続きが完了してから、日本年金機構でデータ処理が行われ、手元に付加保険料込みの納付書が到着するまで約1か月から2か月程度の日数を要する。月々の納付書は、通常の国民年金保険料に月額400円が合算された形で発行される。口座振替やクレジットカード納付を設定している場合は、手続き完了後の翌月または翌々月の引き落とし分から自動的に切り替わる。
ここで極めて重要な実務上のルールが、付加年金の途中加入と遡り納付に関する制約だ。通常の国民年金保険料であれば、過去2年以内なら追納や後払いが認められているが、付加年金には原則として「過去に遡って加入し、遡り納付する」という仕組みが存在しない。
付加年金の効力は、あくまで「申出書を受理した月」から発生する。たとえば3月に申し込みを行った場合、3月分からの納付となり、1月や2月といった過去の月について「あの月も付加年金を払いたかった」と遡及納付することは法的に不可能だ。つまり、迷って加入を先送りにした月数分だけ、将来受け取れる年金額が確実に目減りすることを意味する。加入を思い立ったなら、その月中に速やかに申し出るのが鉄則だ。
【知っておくべき落とし穴】付加年金のデメリットと注意点|iDeCo併用枠や国民年金基金との関係
抜群の利回りを誇る付加年金だが、無条件に誰もが得をするわけではない。事前に把握しておくべき付加年金のデメリットと注意点が存在する。
最大の制約となるのが、他の年金制度との組み合わせルールだ。特に個人型確定拠出年金(iDeCo)を活用している層は、付加年金とiDeCoの併用枠に細心の注意を払わなければならない。
自営業者などの第1号被保険者に認められている拠出上限枠は「月額6万8,000円」だが、この枠は付加保険料とも共有される。したがって、付加年金(月400円)を利用する場合、iDeCoの毎月の掛金は1,000円単位で指定する決まりがあるため、最大でも月額6万7,000円までしか拠出できなくなる。400円のためにiDeCoの非課税投資枠が実質1,000円削られる計算になるため、iDeCoで積極的な資産形成を狙う人にとっては悩ましいトレードオフとなり得る。
また、国民年金基金と併用できない理由も明確に法制化されている。国民年金基金の「1口目の基本給付」には、付加年金相当の給付があらかじめ制度設計として組み込まれているためだ。二重加入による過度な給付を防ぐ目的から、国民年金基金に加入した時点で付加年金の資格は強制的に喪失する。どちらを選択すべきかは、保障の厚みや掛金の所得控除枠を総合的に比較して判断しなければならない。
さらに、付加年金は「物価スライド」の対象外である点も頭に入れておく必要がある。通常の老齢基礎年金はインフレに応じて支給額が改定されるが、付加年金は「1か月納付につき年額200円」という固定額が法律で定められている。将来的に急激なハイパーインフレが進行した場合、名目上の回収は2年でできても、実質的な購買力が目減りするリスクはゼロではない。
【付加年金の申し込み】に関するよくある質問(FAQ)
Q1:会社を退職して自営業になった場合、いつから申し込める?
A1:退職日の翌日から国民年金第1号被保険者への切り替え手続きが可能になるため、その退職手続きと同時に付加年金の申し込みを行えます。退職月中に手続きを済ませれば、その月から付加保険料の納付対象になります。
Q2:付加年金だけを途中でやめる(脱退する)ことはできる?
A2:可能です。市区町村窓口や年金事務所へ「国民年金付加保険料納付辞退申出書」を提出すれば、申し出た月の前月分をもっていつでも任意に脱退できます。過去に納めた付加保険料が無駄になることはなく、納付した月数分に応じた増額分は65歳以降に生涯受け取れます。
Q3:年金事務所に事前に問い合わせたいときの窓口や確認事項は?
A3:日本年金機構の「ねんきんダイヤル」や各地域の年金事務所問い合わせ窓口で相談が可能です。自身の現在の被保険者種別、未納や免除期間の有無、iDeCoの掛金設定状況を手元に用意した上で基礎年金番号を伝えると、スムーズに加入要件の判定を受けられます。
まとめ:月額400円の積み重ねが生涯の安心を作る確実な一手
公的年金を取り巻く議論はネガティブな言説に傾きがちだが、制度を細部まで紐解くと、付加年金のように驚異的な費用対効果を保ち続けている仕組みが確実に存在する。月額400円という、日常のちょっとした出費を見直すだけで捻出できる負担で、生涯にわたる年金額の底上げが約束される恩恵は計り知れない。
遡り納付ができない以上、この制度を活用する最大の鍵は「どれだけ早い段階で行動を起こすか」に尽きる。マイナポータルを通じたオンライン手続きが普及した今、加入のハードルは劇的に下がっている。自身の年金加入記録を確認し、要件を満たしている第1号被保険者であれば、老後の生活基盤を固める有効な一手として早めの検討をおすすめしたい。 (出典: 付加 年金 申し込み(Yahoo!ニュース))