求人票の福利厚生欄に目を通した際、「退職金なし」という文字を見つけて指が止まる人は少なくありません。終身雇用が当たり前ではなくなった現在でも、定年時や転職時にまとまった金額を受け取れるか否かは、将来設計を左右する極めて重い要素です。
しかし、退職金が出ないという事実だけで、即座にその企業を敬遠したり「ブラック企業」と決めつけたりするのは危険です。業界構造や給与体系、代替となる年金制度の有無を冷静に分析しなければ、キャリアの選択肢を自ら狭めてしまいかねません。公的データや現場取材から浮かび上がる実態をもとに、退職金のない企業の実像と資産防衛のロードマップを検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:労働基準法に退職金の支払い義務はなく制度なしでも違法ではないが、実態として全企業の約2割、小規模企業では3割弱が退職金を設けていない。
- 要点2:生涯で1,500万円以上の原資差や税制優遇(退職所得控除)の喪失が生じる一方、基本給への還元や企業型確定拠出年金で手当てされている優良ケースも存在する。
- 要点3:受動的な貯蓄任せでは老後破綻の危険が高まるため、新NISAやiDeCoを活用した資産形成を前提にしつつ、給与水準と業界相場から転職すべきかを冷徹に判断する必要がある。
【法と実態】退職金なしは違法なのか?2割が制度を持たない決定的な背景
就労先を探す労働者や現職社員の間で根強く囁かれるのが、「そもそも退職金を払わないのは法律違反ではないのか」という疑問です。法的な観点から整理すると、労働基準法に退職金の支払い義務は一切定められていません。退職金は法律が強制する制度ではなく、各企業が福利厚生や賃金規定の一環として任意で設ける制度に過ぎないため、退職金なしの違法性を問うことは原則として不可能です。
ただし、就業規則や雇用契約書に「退職金を支給する」と明記されているにもかかわらず支給を拒否した場合は、明確な契約違反および労働基準法違反となります。問題となるのは、最初から制度そのものが設計されていないケースです。
では、日本の産業界において退職金が存在しない会社はどれほど存在するのでしょうか。厚生労働省「就労条件総合調査」の推移を見ると、退職給付(一時金・年金)制度を導入している企業の割合は年々微減傾向を辿っており、退職金制度がない会社の割合は全体の約2割(19.6%前後)に達しています。およそ5社に1社は退職金制度を持たないのが現代日本の現実です。
さらに企業規模別でデータを分解すると、格差はより浮き彫りになります。1,000人以上の大企業では制度導入率が9割を超えるのに対し、中小企業における退職金なしの割合は、従業員30〜99人規模の企業で約27%から30%近くに達します。資本力の乏しい中小企業や、創業からの年数が浅いベンチャー企業ほど、将来の巨額な退職給付債務を嫌い、最初から制度を設けない選択を取っています。
なぜ「退職金なしはやばい」と言われるのか?生涯格差と知られざる決定打
ネットの掲示板やSNS上で「退職金のない会社はやばい」と頻繁に警告される背景には、単なる気分の問題を超えた過酷な経済的現実が存在します。
第一の要因は、生涯賃金における決定的な開きです。厚生労働省や中央労働委員会の調査によると、大企業の大卒定年退職金の平均額は約2,000万円前後、中小企業であっても約1,000万〜1,200万円程度が支給されています。退職金がゼロの環境で同じ期間働いた場合、この数百万円から2,000万円に及ぶ資産形成の「ブースター」を丸ごと自力で補填しなければなりません。
第二の盲点が、税制上の優遇措置です。日本の税制において、退職金は「退職所得控除」という極めて手厚い非課税枠が適用されます。勤続年数20年までは年40万円、20年を超える部分は年70万円が非課税となるため、勤続30年の社員であれば1,500万円まで税金がかかりません。さらに控除後の金額を2分の1にしてから分離課税されるため、所得税・住民税の負担が驚くほど軽くなります。
退職金がなく毎月の給料や賞与として全額受け取る場合、そのすべてに通常の高い所得税率、住民税、さらには健康保険や厚生年金などの社会保険料が満額課されます。手取り額ベースで計算した場合、同じ名目賃金であっても最終的に手元に残る可処分所得で大きな損失を被る構造こそが、危険視される最大の理由です。
【徹底比較】退職金制度がない会社のメリットとデメリット
退職金の有無は一見すると労働者側の完全な不利益に見えますが、給与体系やキャリアの柔軟性の観点からは別の側面も浮かび上がります。制度の有無による本質的な違いを以下の表にまとめました。
| 項目 | 退職金制度なしの企業 | 従来の退職金あり企業(相場) | 編集部の見解・評価 |
|---|---|---|---|
| 生涯受取額の確定性 | 退職時の一時金は0円。自己資金運用に依存 | 大卒定年で約1,000万〜2,000万円 | 自発的な積立を行わないと老後貧困のリスクが直撃する |
| 月次の給与還元率 | 高めに設定されるケースがある(成果主義) | 基本給が低く抑えられ積立に回される | 手取りが多い段階で浪費してしまうと将来の詰み要因になる |
| 転職時の機会損失 | 短期離職でも退職金受給額の減額ロスがない | 自己都合退職で大きく減額(半額以下も一般的) | 数年単位でキャリアアップ転職を繰り返す層には逆に有利 |
| 税制・社会保険料 | 給与課税のみ。退職所得控除を活用できない | 退職所得控除と2分の1課税で大幅な節税 | 税金面での実質的な手取り効率は退職金ありが圧倒的優位 |
| 企業の倒産リスク | 将来の未払いリスク自体が存在しない | 経営破綻時に全額が支払われない恐れあり | 社内留保の積み立て型の場合、会社の財務悪化に巻き込まれる |
このように、退職金なしのメリットとデメリットを天秤にかけると、明確なトレードオフが見えてきます。従来の日本型企業における退職金は、「給与の後払い」として会社が資金をプールし、勤続年数を伸ばすための足かせとして機能してきました。そのため、3年から5年スパンで市場価値を高めて転職を重ねる人材にとっては、退職金が出ない代わりに基本給やインセンティブが高く設計されている企業の方が、資本効率が良い側面を持ち合わせています。
【実態検証】年俸制やスタートアップの現場目線で見えたリアルと罠
実際に退職金制度のない企業で働く現場では、どのような摩擦や誤認が起きているのでしょうか。ITメガベンチャーから地方の中小企業まで、現場を取材すると二極化された構造が見えてきます。
外資系ITや成長期のスタートアップ企業では、いわゆる年俸制で退職金込みの給与実態を敷いているケースが主流です。「基本給が高額であるため、退職金分はすでに月々の報酬へ前払いしている」という説明がなされ、年収800万〜1,200万円といった提示が行われます。このタイプでは、優秀なエンジニアや営業職が資金を自らインデックス投資や不動産に回し、高い流動性を活かして資産形成を進めています。
一方で、深刻な問題を抱えているのが「給与水準は業界平均並みかそれ以下なのに、単に退職金がない」という搾取型の中小企業です。転職コミュニティや知恵袋の相談事例でも、次のような切実な証言が散見されます。
「月給28万円で残業代込み。求人票には福利厚生充実とあったが、就業規則を隅々まで読んだら退職金規定が一行もなかった。ボーナスも寸志程度で、手取りの中から老後資金を残す余裕がまったくない」(30代前半・サービス業従事者)
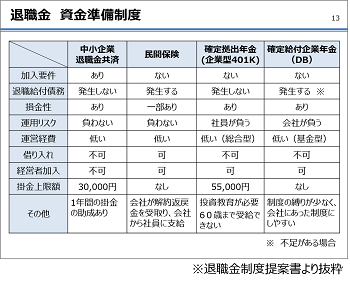
また、求人票に「退職金制度なし」と記載されていても、実質的に企業型確定拠出年金(企業型DC)導入企業であるパターンも見落とせません。会社が従業員の確定拠出年金口座に毎月数万円の掛金を拠出し、運用先を本人が決める制度です。これは旧来の一時金制度がないだけで、実質的な退職金制度の現代版といえます。形式的な表記だけに惑わされず、会社が拠出金を負担しているか否かを精査しなければなりません。
【老後防衛術】退職金なしは老後どうする?新NISAとiDeCoで埋める資産形成
退職金制度のない企業に在籍し続ける場合、最も直面する難題が「退職金なしで老後をどう乗り切るか」という点です。住宅ローンの完済を「定年時の退職金で一括繰上返済する」という昭和モデルの人生設計を組み立てていると、60代を迎えた瞬間に破綻します。
この致命的なギャップを埋める武器となるのが、iDeCoとNISAによる資産形成の徹底的な自動化です。
仮に退職金相当額として「65歳時点で1,500万円」を確保することを目標と定めます。これを自力で準備する場合、預貯金だけではインフレに負けて実質価値が目減りします。しかし、長期的な複利効果と非課税制度を活用すれば、月々の負担を現実的な水準に抑え込むことが可能です。
例えば、30歳から65歳までの35年間、年利5%を想定した世界株式(オルカンやS&P500等)のインデックスファンドに毎月積立投資を行った場合、必要な元本は毎月約13,000円から15,000円程度の積立で1,500万円の資産規模に到達する計算が成り立ちます。40歳からのスタートであっても、25年間の運用で月約25,000円を捻出すれば同じく約1,500万円を目指せます。
さらにiDeCo(個人型確定拠出年金)を活用すれば、掛金の全額が所得控除の対象となるため、本来退職金制度がないことで生じる「所得税・住民税の負担増」を強力に相殺できます。勤務先に企業年金がない場合、月額23,000円(年額276,000円)まで拠出でき、年収500万円世帯であれば年間数万円単位の減税効果を享受しながら老後原資を形成できます。退職金がない会社に身を置く以上、投資は「余裕があればやるもの」ではなく、「給与天引きで強制的に行う生存インフラ」と捉え直す姿勢が不可欠です。
【プロの結論】留まるべきか去るべきか?退職金制度なしの転職判断基準
給与制度や組織構造を数多く取材してきた立場から、退職金制度のない会社に留まり続けるべきか、それとも即座に脱出すべきかの冷徹な判断基準を提示します。
その会社に残って問題がない人の条件
- 現在の年収が業界平均と比較して150万〜200万円以上高く、前払い退職金として機能している
- 企業型DC(確定拠出年金)や持株会などの代替的な資産形成制度が手厚く用意されている
- ポータブルスキルが身につく環境であり、3〜5年後にさらなる好待遇で転職できる見込みがある
- 毎月の収支管理が徹底されており、手取りの15〜20%以上を新NISAやiDeCoへ自動積立できている
早急に転職活動を開始すべき人の条件
- 基本給が世間相場並み、あるいは低水準で、退職金の「前払い分」が見受けられない
- 退職金がない理由が「単なる業績不振」や「社長のコスト削減意図」に起因している
- 毎月の家計に余裕がなく、将来に向けた資産運用の積立が一切できていない
- 専門的なスキルが身につかないルーティン業務であり、他社への転職市場価値が上がっていない
社会構造的に見れば、日本企業の雇用形態は終身雇用を前提とした「ツケ払い型」から、毎月の実力と成果をその場で精算する「即時清算型」へと移行しています。しかし、会社側が「退職金を払わない都合の良い即時清算」を行いながら、労働者には「安月給での滅私奉公というツケ払い型の忠誠」を強いる構造的搾取が存在することも厳然たる事実です。
退職金がない事実それ自体よりも、「その対価として今、自分に何が還元されているか」を客観視することが、後悔のないキャリア選択の分水嶺となります。
【退職金制度がない会社】に関するよくある質問(FAQ)
Q1:勤めている会社で突然「退職金制度を廃止する」と言われました。これは合法ですか?
A1:就業規則の不利益変更に該当するため、会社側が一方的に廃止することは労働契約法上、原則として認められません。制度の廃止には「高度の経営危機などの合理的な理由」と「代替措置(基本給の引き上げや確定拠出年金への移行など)」が必要とされ、労働者の個別同意や労働組合との十分な労使協議が必須となります。一方的な通告であれば、労働基準監督署や弁護士への相談が視野に入ります。
Q2:退職金制度がない場合、退職後の失業保険(基本手当)に何か影響はありますか?
A2:退職金制度の有無は、雇用保険から支給される失業保険(基本手当)の受給資格や支給額には一切影響しません。失業保険の給付額は、退職前6ヶ月間に支払われた賃金(賞与や退職金を除く毎月の決まって支払われる給与)をもとに算出されます。そのため、退職金がない代わりに毎月の基本給が高く設定されている企業にいた場合、失業保険の日額が通常より高くなるケースもあります。
Q3:面接や採用選考の段階で、退職金制度の有無を確認すると印象が悪くなりますか?
A3:選考の初期段階で唐突に質問すると、「条件面ばかりを重視している」とネガティブに捉えられるリスクはゼロではありません。確認する最適なタイミングは、内定通知を受けた後の「労働条件通知書」や「オファー面談」の場です。その際も「退職金はありますか?」と直接的に尋ねるより、「将来のライフプラン設計のため、退職給付や企業型DCなどの資産形成支援制度の概要をお伺いできますでしょうか」とビジネスライクに質問することで、スマートに実態を把握できます。
まとめ:今後の動向と失敗しないための判断基準
退職金制度がない企業は、もはや日本の労働環境において例外的な存在ではなく、全企業の2割に迫る一般的な選択肢の一つとなっています。制度がないこと自体を直ちに違法と断じることはできませんが、受動的に働いているだけでは老後に数百万円から数千万円の資産格差が生じるという現実は冷徹に受け止めなければなりません。
重要なのは、現在の給与が将来の退職金に見合うだけの還元を行っているかを見極めることです。還元が不十分であるならば、自らの市場価値を高めて制度の整った企業へ転職するか、あるいは高待遇の環境へ移る決断を下すべきです。また、留まる場合であっても新NISAやiDeCoを即座に稼働させ、制度に依存しない「自前の退職金システム」を一日も早く構築することが、激変する労働市場を生き抜く確実な防衛策となります。 (出典: 退職 金 制度 が ない 会社(Yahoo!ニュース))